Beim Monatsabschluss von Leasingverträgen entsteht die grösste Sicherheit selten durch einen einzelnen grünen Jobstatus. Entscheidend ist, ob die gesamte Verarbeitungskette geschlossen ist: Sind alle relevanten Verträge enthalten? Ist die Bewertung aktuell? Wurden die richtigen Perioden gebucht? Stimmen Leasingverbindlichkeit, Nutzungsrecht und Clearing-Konten? Und lassen sich Abweichungen bis zum Vertrag und zum Finanzbeleg zurückverfolgen?
SAP Contract and Lease Management stellt dafür spezialisierte Apps, Hintergrundjobs und Informationssysteme bereit. Dazu gehören Valuation Management (F6170), die Massenbewertung F6277, die periodische Bewertungsbuchung F4608, die Bewertungsbilanz RECEISBALANCE, die Asset-Clearing-Abstimmung RECEASCLEARRECON sowie das Lease and Real Estate Accounting Review Booklet (F8196).
Joberfolg ist ein technischer Nachweis. Die Abschlussfreigabe ist ein fachlicher Nachweis über Vollständigkeit, Periodenrichtigkeit, Bewertung, Buchung und Abstimmung.
Was die SAP-Prozesskette tatsächlich bestätigt
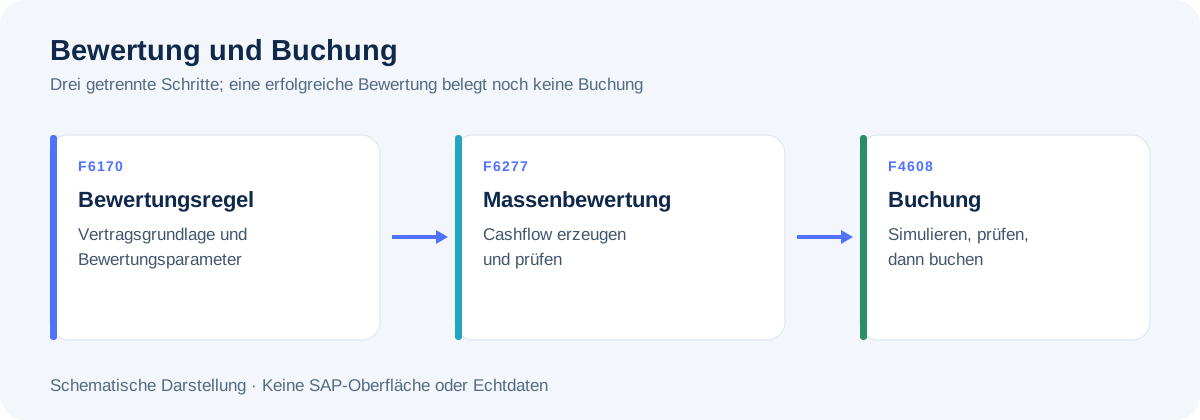
SAP trennt die Ermittlung der Bewertung und ihre Buchung bewusst: Die Bewertungsregel wird in F6170 gepflegt, der Valuation Cashflow einzeln über F6170 beziehungsweise RECECN oder in Masse über F6277 erzeugt. Die periodische Bewertungsbuchung wird in F4608 zunächst simuliert und anschliessend als Update Run ausgeführt. Ein vollständiger Valuation Cashflow beweist daher noch nicht, dass die Periode gebucht wurde.
Auch die Kontrollberichte erfüllen unterschiedliche Zwecke. RECEISBALANCE zeigt Bewertungsbestände und Cashflow-Daten, RECEASCLEARRECON unterstützt die Abstimmung des Asset-Clearing-Kontos, REISREDOCCN und RERAPL helfen bei der Belegverfolgung und RERAPPCMP beim Periodenvergleich. Keine einzelne Sicht ersetzt die übrigen Kontrollstufen.
Die sieben Kontrollen
1. Vollständigkeit des Vertragsbestands
Die erste Kontrolle startet nicht bei F4608, sondern bei einer unabhängig verantworteten Soll-Population. Sie umfasst aktive, neu beginnende und endende Verträge, Verlängerungen, Kündigungen, Teilbeendigungen, rückwirkende Änderungen sowie begründete Bewertungsbefreiungen. Erwartete und verarbeitete Verträge sind je Buchungskreis, Rechnungslegungsprinzip, Bewertungsregel und Währung abzugleichen.
Kontrollnachweis: Soll-/Ist-Liste mit Vertrag, Gesellschaft, Accounting Principle, Bewertungsregel, Währung, Status und Ausnahmegrund.
2. Aktualität von Bewertungsregel und Valuation Cashflow
Vor der Buchung muss bestätigt werden, dass der Cashflow alle freigegebenen Vertragsänderungen enthält. Kritisch sind neue Konditionen, Laufzeit- und Optionsänderungen, Indexanpassungen, geänderte Zahlbeträge, relevante Neubewertungsereignisse und rückwirkende Korrekturen. Neben dem technischen Status gehören Barwertsprünge, negative Restverbindlichkeiten, fehlende Folgeperioden und Cashflows ausserhalb der Vertragslaufzeit in die Plausibilitätsprüfung.
Kontrollnachweis: F6277-Ergebnis mit erfolgreichen, fehlerhaften und nicht verarbeiteten Verträgen sowie dokumentierter Ausnahmebearbeitung.
3. Simulation vor dem Update Run
F4608 unterstützt Simulation und Update Run. In der Simulation sind Anzahl der Verträge und Positionen, Summen nach Gesellschaft, Accounting Principle und Währung, Zins, Tilgung und RoU-Bewegung sowie ungewöhnliche Vorzeichen, Nullbeträge und starke Vormonatsabweichungen zu prüfen. Ohne vorab definierte Toleranzen und Eskalationsregeln bleibt die Simulation ein ausgeführter Job, aber keine wirksame Kontrolle.
Kontrollnachweis: freigegebene Simulationsauswertung mit Mengen-, Betrags- und Abweichungsanalyse.
4. Vollständigkeit und Periodenrichtigkeit der Bewertungsbuchungen
Nach dem Update Run sind Job Log und Job Result auf Fehler, ausgelassene Verträge und Buchungsabbrüche zu prüfen. Vertrag, Bewertungsbeleg und FI-Beleg müssen miteinander verknüpft, Buchungsdatum und Periode korrekt und Ledger beziehungsweise Rechnungslegungsprinzip richtig zugeordnet sein. Wiederholungsläufe dürfen keine unbeabsichtigten Doppelbuchungen erzeugen.
Kontrollnachweis: Jobprotokoll plus Belegabstimmung je Buchungskreis und Rechnungslegungsprinzip.
5. Asset-Clearing-Konto abstimmen
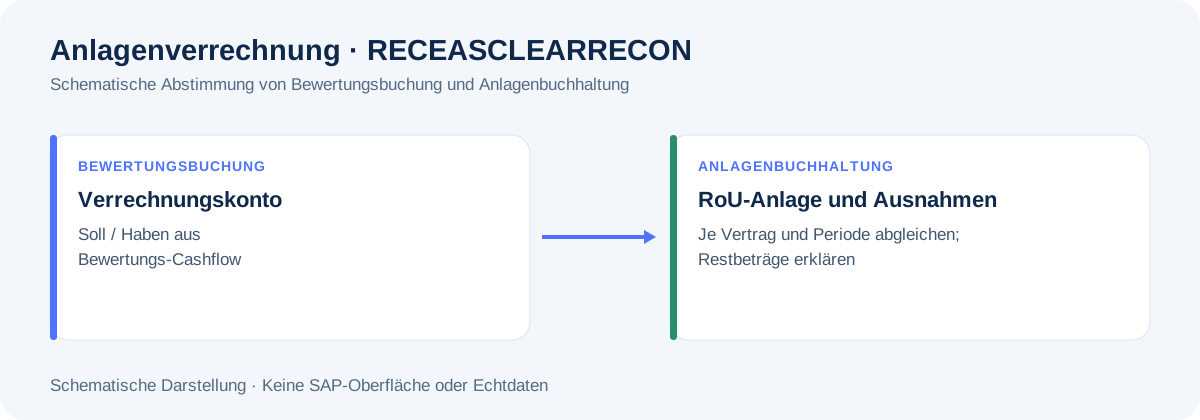
Das Asset-Clearing-Konto verbindet Bewertungsbuchung und Anlagenbuchhaltung. Ein verbleibender Saldo kann auf zeitlich versetzte Verarbeitung, Fehler an der RoU-Anlage, unterschiedliche Buchungsperioden, manuelle FI-Buchungen, fehlerhafte Kontenfindung oder unvollständige Storno- und Wiederholungsläufe hinweisen. Nicht jeder Saldo ist ein Systemfehler; jeder Saldo braucht jedoch eine vertragsscharfe Erklärung.
Kontrollnachweis: Clearing-Liste mit Saldo, Ursache, Massnahme, Verantwortlichem und Erledigungsdatum.
6. Bewertungsbilanz und Vertragsdetails abstimmen
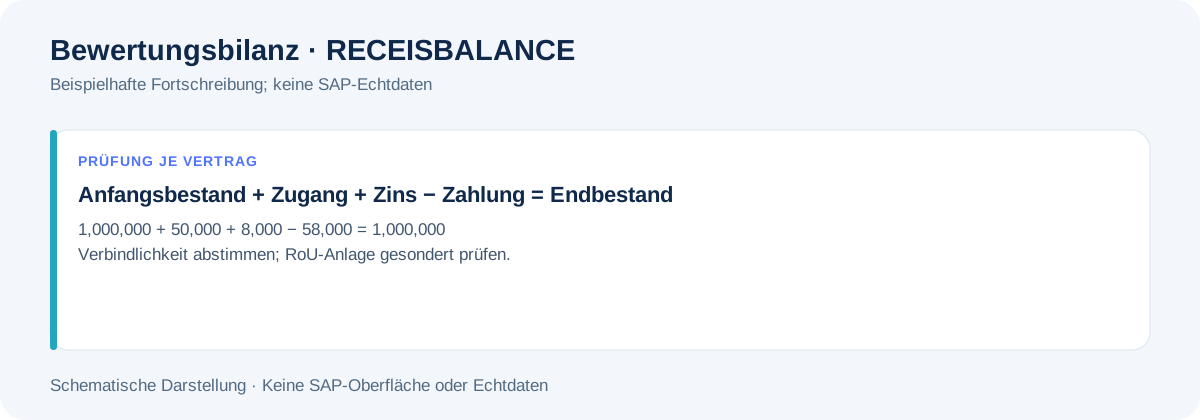
Mit RECEISBALANCE lassen sich Bestände und Cashflows je Vertrag beurteilen. Anfangsbestand, Zugänge, Zins, Zahlungen und Endbestand der Verbindlichkeit müssen rechnerisch zusammenpassen; die Entwicklung des Nutzungsrechts muss mit Anlagenbewegungen und Abschreibung konsistent sein. Risikoorientierte Stichproben konzentrieren sich auf hohe Barwerte, lange Laufzeiten, Fremdwährungen, rückwirkende Änderungen, Beendigungen und manuelle Eingriffe.
Kontrollnachweis: rollierende Bewertungsabstimmung mit dokumentierten Stichproben bis auf Vertragsebene.
7. Periodenvergleich, Review Booklet und formale Freigabe
Der abschliessende Review erklärt neue und entfallene Verträge, Schwellenwertüberschreitungen sowie Änderungen durch Indexierung, Neubewertung, Kündigung oder Korrektur. RERAPPCMP unterstützt den Vergleich periodischer Buchungen; F8196 bietet eine zusätzliche Analyse- und Validierungsebene.
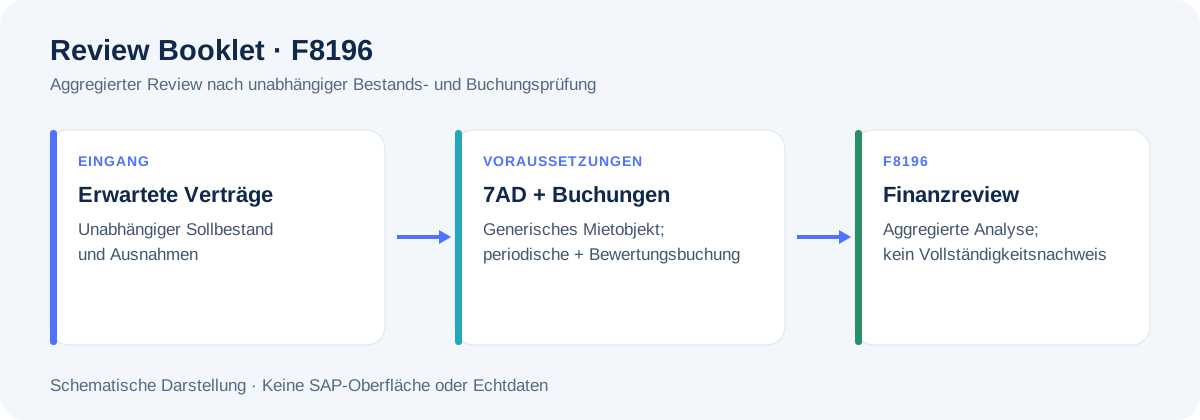
Für F8196 in SAP S/4HANA Cloud Public Edition gilt eine wichtige Einschränkung: Laut SAP KBA 3595605 werden Verträge erst angezeigt, wenn ein generisches Mietobjekt aus Scope Item 7AD zugeordnet sowie periodische Buchung und Bewertungsbuchung durchgeführt wurden. Ein leeres Booklet beweist daher nicht, dass keine aktiven bewerteten Verträge vorhanden sind. F8196 darf ohne unabhängige Vollständigkeitskontrolle nicht als alleinige Population verwendet werden.
Kontrollnachweis: signiertes Abschlussprotokoll mit Population, Jobstatus, Summenabstimmung, Clearing-Status, Abweichungen, offenen Punkten und Freigabeentscheidung.
Rollen und Governance
- Contract Management bestätigt Vertragsbestand und fachliche Änderungen.
- Lease Accounting verantwortet Bewertungsregeln, Läufe und fachliche Plausibilität.
- Finance/General Ledger bestätigt Perioden-, Konto- und Ledger-Richtigkeit.
- Asset Accounting stimmt RoU-Anlagen und Asset-Clearing-Konto ab.
- Treasury oder Accounting Policy verantwortet Zinssätze und Bilanzierungsmethodik.
- Control Owner prüft Ausnahmen und erteilt die formale Abschlussfreigabe.
Auch wenn kleine Teams mehrere Rollen bündeln, sollte das Vier-Augen-Prinzip für Regeländerungen, manuelle Buchungen und Abschlussfreigabe bestehen bleiben.
Einordnung von Niederhauser Consulting
Die entscheidende Frage lautet nicht: „Ist der Bewertungsjob grün?“ Sie lautet: „Ist jeder erwartete Vertrag vollständig bewertet, periodengerecht gebucht, mit Anlage und Hauptbuch abgestimmt und bis zum Beleg nachvollziehbar?“
Ein belastbarer IFRS-16-Abschluss entsteht erst, wenn die SAP-Werkzeuge auf eine dokumentierte Soll-Population bezogen, Toleranzen definiert, Ausnahmen nachverfolgt und die Ergebnisse formal freigegeben werden.
Quellen
- IFRS Foundation – IFRS 16 Leases
- SAP Best Practices – Lease-In Accounting, Group Ledger IFRS
- SAP Best Practices – Generate Valuation Cashflow
- SAP Best Practices – Periodic Valuation Posting, F4608
- SAP Best Practices – Valuation Balance, RECEISBALANCE
- SAP Best Practices – Asset Clearing Reconciliation
- SAP Help – Lease and Real Estate Accounting Review Booklet, F8196
- SAP KBA 3595605 – Voraussetzungen für Daten in F8196
Hinweis: Dieser Beitrag dient der allgemeinen fachlichen Einordnung und ersetzt keine projektspezifische Bilanzierungs-, Rechts-, Steuer- oder Implementierungsprüfung. Funktionsumfang und Verfügbarkeit sind im jeweiligen System, Release und Tenant zu verifizieren. Alle Angaben ohne Gewähr.
← Alle News