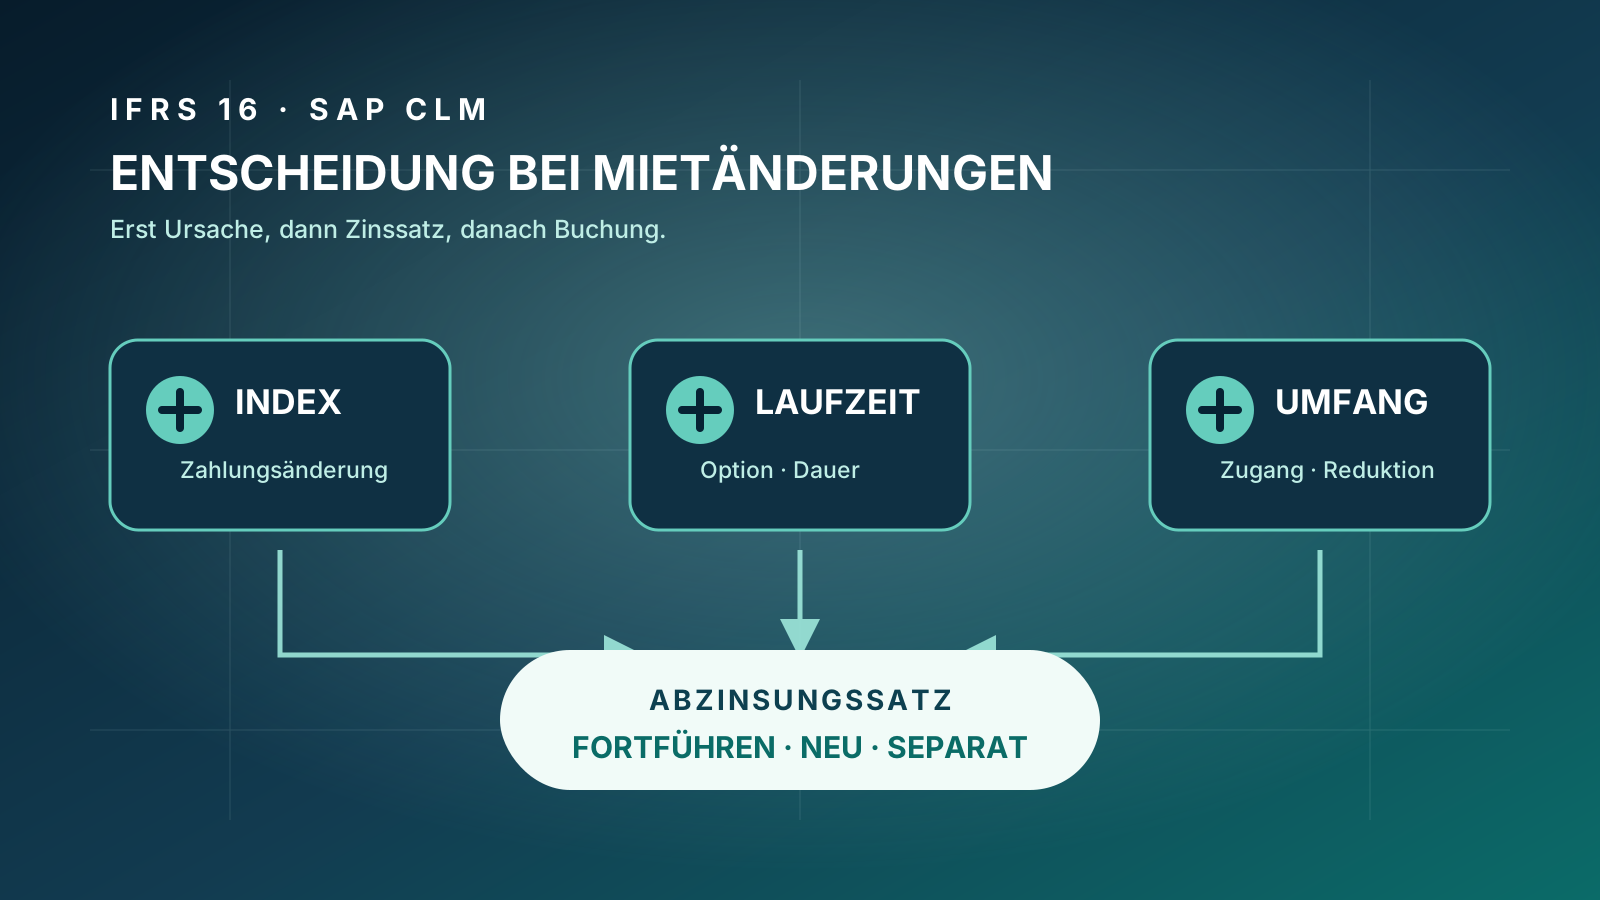
Zuerst das wirtschaftliche Ereignis nach IFRS 16 klassifizieren. Erst danach Kondition, Laufzeit, Cashflow und Zinssatz in SAP CLM ändern.
Bei einem laufenden Leasingvertrag ändert sich die Miete. Ist damit auch der Abzinsungssatz neu zu bestimmen? Muss die Leasingverbindlichkeit lediglich neu bewertet werden, liegt eine Leasingmodifikation vor oder entsteht sogar ein separates Leasingverhältnis?
In der Praxis werden diese Fragen häufig erst bei der technischen Verarbeitung in SAP Contract and Lease Management gestellt. Das ist zu spät. Die buchhalterische Qualifikation des Ereignisses entscheidet darüber, welche Zahlungsströme, Laufzeiten und Zinssätze in die Folgebewertung eingehen. SAP CLM kann die Vertrags- und Bewertungsdaten verarbeiten; die fachliche Einordnung des Ereignisses und die dazugehörigen Kontrollen bleiben jedoch Teil des Accounting- und Governance-Modells.
Bestätigte Fakten aus IFRS 16
IFRS 16 unterscheidet mehrere Arten von Änderungen nach Beginn eines Leasingverhältnisses:
Änderung aufgrund eines Indexes oder Satzes: Ändern sich künftige Leasingzahlungen, weil sich beispielsweise ein Verbraucherpreisindex oder ein Marktmietensatz ändert, wird die Leasingverbindlichkeit erst neu bewertet, wenn sich die vertraglichen Zahlungsströme tatsächlich ändern. Grundsätzlich bleibt der Abzinsungssatz unverändert. Nur wenn die Änderung aus einem variablen Zinssatz resultiert, ist ein angepasster Zinssatz zu verwenden.
Neubeurteilung von Laufzeit oder Kaufoption: Ändert sich die Leasinglaufzeit oder die Einschätzung, ob eine Kaufoption ausgeübt wird, sind die revidierten Zahlungen mit einem revidierten Abzinsungssatz zu diskontieren.
Leasingmodifikation als separates Leasingverhältnis: Eine Modifikation wird separat bilanziert, wenn sie den Umfang durch zusätzliche Nutzungsrechte erweitert und die zusätzliche Gegenleistung dem Einzelpreis dieser Erweiterung – unter Berücksichtigung angemessener Anpassungen – entspricht.
Leasingmodifikation ohne separates Leasingverhältnis: In allen anderen Modifikationsfällen werden Laufzeit und Gegenleistung zum Wirksamkeitsdatum neu bestimmt; die revidierten Zahlungen werden mit einem neuen Abzinsungssatz bewertet. Bei einer Verringerung des Nutzungsumfangs ist der Buchwert des Nutzungsrechts entsprechend zu reduzieren und ein daraus entstehender Gewinn oder Verlust erfolgswirksam zu erfassen. Bei anderen Modifikationen wird das Nutzungsrecht um den Neubewertungsbetrag angepasst.
Der entscheidende Punkt: Eine neue Miethöhe allein beantwortet die Bilanzierungsfrage nicht. Massgeblich sind Ursache, Umfang und Wirksamkeitsdatum der Änderung.
Einordnung für SAP CLM
SAP dokumentiert für Lease-In Accounting nach IFRS unter anderem die Pflege von Vertrags- und Bewertungsregeln, die Generierung des Bewertungs-Cashflows, Massenbewertung, periodische Bewertungsbuchungen und die Stornierung von Bewertungsschritten. Die Valuation Management App unterstützt die Verwaltung von Bewertungen nach unterschiedlichen Rechnungslegungsgrundsätzen.
Daraus folgt jedoch nicht, dass das System jede Vertragsänderung ohne fachliche Vorgabe automatisch der richtigen IFRS-16-Kategorie zuordnet. In einem belastbaren Prozess muss vor der Bewertung feststehen:
- welches wirtschaftliche Ereignis eingetreten ist,
- ob sich nur Zahlungen oder auch Laufzeit, Optionen beziehungsweise Nutzungsumfang ändern,
- ab welchem Datum die Änderung wirksam ist,
- ob der bisherige Zinssatz fortzuführen oder ein neuer Zinssatz festzulegen ist,
- wie das Nutzungsrecht und eine allfällige Ergebniskomponente zu behandeln sind.
Die technische Änderung einer Vertragskondition und die IFRS-16-Folgebewertung sind deshalb zwei verbundene, aber nicht identische Arbeitsschritte. Wird eine Indexanpassung fälschlich als Modifikation verarbeitet, kann ein nicht zulässiger neuer Zinssatz verwendet werden. Wird eine echte Modifikation lediglich als Konditionsänderung behandelt, können Laufzeit, Nutzungsrecht und Ergebniseffekt falsch sein.
Ein praxistaugliches Entscheidungsmodell
| Frage | Fachliche Kategorie | Zinslogik nach IFRS 16 | Erwartete Prozessfolge in SAP CLM |
|---|---|---|---|
| Ändert ein vertraglich vereinbarter Index oder Satz die Zahlung, ohne den Vertrag zu ändern? | Neubewertung nach IFRS 16.42 | Bestehender Satz; Ausnahme: Änderung eines variablen Zinssatzes | Kondition zum Wirksamkeitsdatum aktualisieren, Bewertungs-Cashflow neu erzeugen, Differenz und Buchung prüfen |
| Ändert sich die Leasinglaufzeit oder die Beurteilung einer Kaufoption? | Neubeurteilung nach IFRS 16.40 | Revidierter Satz zum Neubeurteilungsdatum | Laufzeit/Option dokumentieren, neuen Satz freigeben, Bewertung neu rechnen |
| Kommt ein zusätzliches Nutzungsrecht zu einem angemessenen Einzelpreis hinzu? | Separates Leasingverhältnis nach IFRS 16.44 | Eigenständige Erstbewertung | Separaten Bewertungsumfang beziehungsweise Vertrag fachlich und technisch abbilden |
| Verringert sich der Nutzungsumfang, etwa durch Rückgabe einer Fläche? | Modifikation mit Scope Decrease | Revidierter Satz am Wirksamkeitsdatum | Teilbeendigung, anteilige Reduktion des Nutzungsrechts und Ergebniseffekt kontrollieren |
| Ändern sich andere vertragliche Rechte oder Gegenleistungen? | Modifikation ohne separates Leasingverhältnis | Revidierter Satz am Wirksamkeitsdatum | Geänderte Laufzeit/Zahlungen erfassen, Neubewertung und Anpassung des Nutzungsrechts abstimmen |
Dieses Modell ist eine fachliche Orientierung. Die konkrete Umsetzung hängt von Vertragsgestaltung, Accounting Policy, SAP-Release, Systemlandschaft und kundenspezifischer Konfiguration ab.
Fünf Kontrollen, die im Prozess nicht fehlen sollten
1. Ereignis und Wirksamkeitsdatum getrennt
erfassen
Vertragsunterzeichnung, rechtliche Wirksamkeit, Beginn der geänderten
Nutzung und erste geänderte Zahlung können auf unterschiedliche Daten
fallen. Für die Bewertung muss das massgebliche Datum nachvollziehbar
festgelegt sein.
2. Vorher-/Nachher-Cashflow archivieren
Die Prüfung benötigt mindestens den ursprünglichen Zahlungsstrom, den
geänderten Zahlungsstrom, Laufzeit, Optionen, Restwertgarantien und
Zinssatz. Nur so lässt sich erklären, warum sich Leasingverbindlichkeit
und Nutzungsrecht verändert haben.
3. Zinsentscheidung als eigenes Freigabefeld
behandeln
„Alter Satz“ oder „neuer Satz“ sollte nicht nur eine technische Folge
sein. Der Entscheid benötigt Begründung, Bewertungsstichtag, Quelle
beziehungsweise Ableitung des Zinssatzes und fachliche Freigabe.
4. Vertragsänderung und Bewertung lückenlos
verknüpfen
Jede bewertungsrelevante Konditions- oder Laufzeitänderung sollte in
einer Arbeitsliste erscheinen. Umgekehrt muss jede Neubewertung auf ein
dokumentiertes Ereignis zurückgeführt werden können. So lassen sich
vergessene Neubewertungen und doppelte Verarbeitung erkennen.
5. Buchung gegen Bewertungsnachweis abstimmen
Nach der Simulation beziehungsweise Aktualisierung sind
Leasingverbindlichkeit, Nutzungsrecht, Zins- und Abschreibungsverlauf
sowie allfällige Ergebniseffekte mit dem genehmigten Bewertungsnachweis
abzugleichen. Bei rückwirkenden Änderungen sind zusätzlich
Periodenstatus und Stornologik zu prüfen.
Sinnvolle Testfälle
Ein Regressionstest sollte nicht nur einen Standardvertrag enthalten. Empfehlenswert sind mindestens:
- eine Indexerhöhung ohne Änderung der Laufzeit,
- eine marktmietbasierte Anpassung mit späterem Wirksamkeitsdatum,
- eine Verlängerungsoption, deren Ausübung neu hinreichend sicher ist,
- die Rückgabe eines Teils der Mietfläche,
- die Aufnahme einer zusätzlichen Fläche zum marktüblichen Einzelpreis,
- eine Vertragsänderung mit rückwirkendem Datum in einer bereits geschlossenen Periode,
- ein Vertrag mit parallelen Bewertungsregeln für IFRS und einen lokalen Rechnungslegungsgrundsatz.
Für jeden Fall sollten die erwartete Kategorie, der anzuwendende Zinssatz, der neue Zahlungsstrom, die Veränderung von Verbindlichkeit und Nutzungsrecht sowie die erzeugten Buchungen vorab definiert werden.
Offene Punkte für die kundenspezifische Umsetzung
- Welche Ereignisarten und Freigaben sieht die Accounting Policy vor?
- Welche SAP-Funktionen und Apps stehen im konkret eingesetzten Deployment und Release zur Verfügung?
- Wie werden Indexanpassungen aus RE-FX mit der Bewertungsbearbeitung verbunden und überwacht?
- Wie werden Teilbeendigungen, rückwirkende Änderungen und geschlossene Perioden verarbeitet?
- Wie werden unterschiedliche Anforderungen von IFRS, lokalem Rechnungslegungsgrundsatz und gegebenenfalls US GAAP getrennt gesteuert?
- Welche Rollen dürfen Vertragsdaten, Zinssätze und Bewertungsregeln ändern beziehungsweise freigeben?
Fazit
Die wichtigste Kontrolle liegt vor der SAP-Buchung: Zuerst muss das Ereignis nach IFRS 16 korrekt klassifiziert werden. Erst danach lassen sich Kondition, Laufzeit, Cashflow und Zinssatz konsistent in SAP CLM verarbeiten. Ein verbindlicher Entscheidungsbaum, dokumentierte Zinsfreigaben und ein Vorher-/Nachher-Abgleich machen Folgebewertungen reproduzierbar – und reduzieren das Risiko, dass eine scheinbar einfache Mietänderung zu einem materiellen Bilanzierungsfehler wird.
Quellen
- IFRS Foundation – IFRS 16 Leases, 2026 issued standard, paragraphs 36–46
- SAP Help Portal – Valuation Management App
- SAP Best Practices – Scope Item 21P Overview Table, version 2608
- SAP Best Practices – Generate Valuation Cashflow
- SAP Best Practices – Contract Valuation Mass Processing (Simulation)
- SAP Best Practices – Reverse Valuation Step
Hinweis: Dieser Beitrag dient der allgemeinen fachlichen Einordnung und ersetzt keine projektspezifische Bilanzierungs-, Rechts-, Steuer- oder Implementierungsprüfung. Funktionsumfang und Verfügbarkeit sind im jeweiligen System, Release und Tenant zu verifizieren. Alle Angaben ohne Gewähr.
← Alle News